Annonce – sponsoreret indhold.
Skjulte fejl efter boligkøb opdager man ofte på de mest uheldige tidspunkter: en mørk plet bag skabet, en muggen lugt i kælderen, eller en stikkontakt der varmer, da du sætter den første lampe op. Det rigtige næste skridt er ikke at ringe til en murer eller til sælger. Du skal først stoppe op, sikre dokumentation, anmelde skaden de rette steder og reklamere hurtigt. Gør du det i den rækkefølge, beholder du dine muligheder over for både forsikring og sælger.
- Udbedr ikke noget, før skaden er dokumenteret og vurderet. Ellers kan du miste bevis og dækning. Akut skadebegrænsning er undtagelsen.
- Sammenlign skaden med tilstandsrapporten: Var den beskrevet, fik den den rigtige karakter, og var området overhovedet undersøgt?
- Reklamér hurtigt og skriftligt. Venter du for længe, kan kravet falde bort, selv om fejlen er reel.
- Sælger hæfter især ved forkerte oplysninger, svig eller garanti. Bed om en juridisk vurdering, før du skriver til sælger.
Når du mistænker skjulte fejl efter boligkøb: de første tegn og første regel
En skjult fejl er en fejl eller skade, du ikke kendte til og ikke burde have opdaget ved at gennemgå boligen før købet. At noget er gået i stykker efter overtagelsen er ikke det samme som en skjult fejl. Almindelig slitage og forhold, du kunne se ved fremvisningen, er normalt ikke en mangel. Det afgørende er, om skaden eksisterede ved overtagelsen, og om du burde have kendt til den.
Typiske tegn på, at der er noget galt
Nogle fejl viser sig først, når du flytter møbler, renoverer eller får en kold årstid at mærke. Disse tegn bør tages alvorligt:
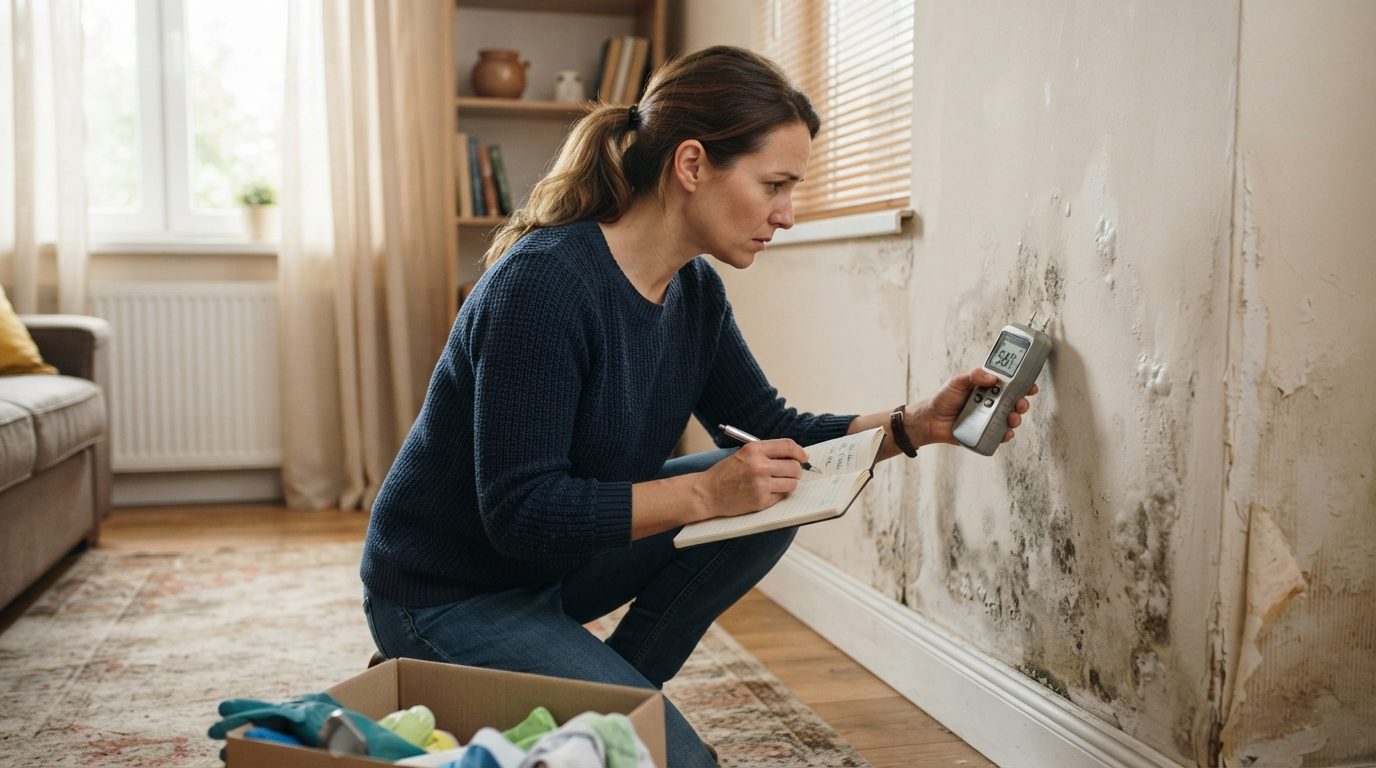
- Fugt og skimmel: mørke eller misfarvede pletter i hjørner, bag skabe og under vinduer, bobler i malingen eller en muggen lugt, der ikke forsvinder ved udluftning.
- Råd og svamp: bløde eller smuldrende træværk i vindueskarme, døre, sokkelbrædder, tagudhæng eller terrasse. Rådskader sidder ofte bag en intakt overflade.
- Kælder og sokkel: afskallende puds, salpeterudslag (hvide kridtagtige belægninger), fugtige gulve eller vand ved store regnskyl.
- Tag: brune pletter på loftet, fugtig isolering eller sparre, tegl der er forskudt eller sprækket.
- Installationer: el-tavle med gamle eller ændrede sikringer, kontakter der varmer, sikringer der springer, utætte rør, svag vandtryk, afløb der gurgler, eller gulvvarme der ikke fungerer ens i alle rum.
- Varme og ventilation: fyr, kedel eller ventilation, der ikke lever op til det, du fik oplyst.
- Uanmeldte ændringer: en udestue, et ekstra badeværelse eller en indretning på loftet, som der ikke findes tilladelser eller tegninger til.
Hvorfor du skal stoppe op, før du udbedrer
Når man opdager en skade, er instinktet at få den væk. Det kan koste dig dækning og bevis. Hvis du river det våde gipsloft ned, pudser sokkelen af eller skifter rådne vinduesrammer, fjerner du det, en bygningssagkyndig og forsikringsselskabet skal vurdere. Selskabet kan hævde, at det ikke længere kan afgøre, hvad der var årsagen, og hvor gammel skaden var. Sælger kan hævde det samme.
Der er en vigtig undtagelse. Hvis skaden udvikler sig akut, for eksempel et rør der lækker, eller vand der trænger ind efter et tagskader, skal du begrænse den. Luk for vandet, sæt spande op, dæk til og tør ud. Tag billeder først, gem de ødelagte dele, og skriv ned, hvad du har gjort og hvorfor. Du har generelt pligt til at begrænse et tab, og det er også det, forsikringsselskaber forventer.
Skaden skal også anmeldes. Ejerskifteforsikringen eller din husforsikring vil typisk skulle have besked, før du går i gang med omfattende arbejde. Tjek din police og forsikringsbetingelserne for, hvordan og hvornår du skal anmelde. Hvis forsikringen ikke dækker, eller hvis selskabet afviser skaden, er sælger ofte næste led. Her bør et begrundet krav mod boligsælger ofte formuleres med juridisk støtte, fordi sælgers ansvar afhænger af, hvad der stod i salgsmaterialet og tilstandsrapporten, og af hvad sælger vidste.
Dokumentation trin for trin: sådan sikrer du dit bevis
I sager om fejl og mangler vinder eller taber man ofte på dokumentationen. Selv en reel og alvorlig skade kan være svær at gøre gældende, hvis du ikke kan vise, hvornår du opdagede den, hvordan den så ud, og hvad den skyldes. Gå systematisk til værks.
Trin 1: Fotografér og filmér, før noget røres
Tag billeder af skaden på tæt hold og fra afstand, så man kan se, hvor i boligen den sidder. Brug gerne en tommestok eller en mønt som målestok. Filmklip er nyttige til at vise vand, der løber, eller lyde fra rør. Sørg for, at billederne har dato og tid, og gem originalerne i stedet for kun at sende dem rundt i beskeder.
Trin 2: Skriv notater med det samme
Lav en simpel tidslinje, mens du husker detaljerne:
- Hvornår og hvordan opdagede du skaden, og hvad lavede du på det tidspunkt?
- Hvilke tegn havde du set før, for eksempel lugt eller pletter, og hvornår?
- Hvem har været i boligen siden overtagelsen, og hvad har de lavet?
- Hvad har du selv gjort for at begrænse skaden?
Skriv det ned samme dag. Det kan blive afgørende, når man senere skal vise, at du reagerede hurtigt, og at du ikke selv har forårsaget skaden.
Trin 3: Hent en håndværker eller en byggesagkyndig
Din egen vurdering er sjældent nok. Du har brug for en fagperson, som kan sige, hvad skaden er, hvad der har forårsaget den, og hvor længe den formentlig har eksisteret. Det sidste er særligt vigtigt: Hvis skaden har stået på i lang tid, var den sandsynligvis der, da du overtog boligen. Hvis den er ny, kan den skyldes noget i din tid som ejer.
En autoriseret håndværker, for eksempel en VVS-installatør, elinstallatør eller tømrer, kan afgive en kort skriftlig udtalelse om det, der ligger inden for hans fag. Ved mere komplekse forhold som fugt i konstruktioner, råd eller revner i fundamentet er en uvildig bygningssagkyndig ofte bedre. Bed om en skriftlig rapport, der beskriver:
- hvad der er konstateret, og hvordan det er målt eller undersøgt,
- den sandsynlige årsag,
- hvor gammel skaden vurderes at være,
- hvad det vil kræve at udbedre den, og hvad det koster.
Spørg, om vedkommende har erfaring med at skrive rapporter, der bruges i sager mod sælger eller forsikringsselskab. Beskriv også tydeligt over for fagpersonen, at undersøgelsen skal ske, uden at skaden udbedres endnu. Hvis undersøgelsen kræver, at noget åbnes, så aftal det på forhånd, tag billeder af hvert trin og gem de dele, der fjernes.
Trin 4: Saml og opbevar salgsmaterialet
Det, sælger og mægler har sagt og skrevet, er ofte nøglen til sagen. Gem alt og læg det samlet i én mappe, digital og gerne også med en kopi:
- salgsopstillingen (boligannoncen) med alle oplysninger og billeder, gerne som pdf, da annoncer ofte tages ned,
- tilstandsrapporten og eventuelt et elinstallationsrapport,
- tilbuddet om ejerskifteforsikring og selve policen, hvis du tegnede den,
- købsaftalen og skødet,
- sælgers eventuelle ejerskifteoplysninger, byggesagsakter, tegninger og dokumentation for udførte arbejder,
- e-mails, sms’er og andre beskeder med sælger og ejendomsmægler. Skriv noter om, hvad der blev sagt ved fremvisningen, og af hvem,
- dine egne billeder fra fremvisninger og indflytning.
Mange glemmer, at de har billeder fra første besøg, der kan vise tilstanden dengang. Gennemse din telefon.
Trin 5: Anmeld skaden og gem alle svar
Kontakt ejerskifteforsikringen, hvis du har en, og din husforsikring, hvis skaden kan være omfattet af den. Gør det skriftligt, så du kan dokumentere datoen. Gem alle breve, og noter, hvad der bliver sagt i telefonsamtaler.
Tilstandsrapporten: var skaden beskrevet, og fik den den rigtige karakter?
Tilstandsrapporten er den vigtigste enkeltstående kilde i en sag om skjulte fejl, når der er tale om en villa, et rækkehus eller et fritidshus omfattet af huseftersynsordningen. Rapporten udarbejdes af en bygningssagkyndig, som gennemgår boligen visuelt og skriver, hvad der er fundet. Den afgør i høj grad, hvem der bærer risikoen for en skade, som senere viser sig. Hvis du har købt en ejerlejlighed eller en andelsbolig, gælder ordningen typisk ikke på samme måde, og så er det salgsmaterialet og sælgers oplysninger, der får større vægt.
Tjek tre ting i rapporten
- Er skaden nævnt? Find det relevante afsnit, for eksempel tag, ydervægge, kælder, badeværelse, installationer eller fundament. Læs både den enkelte bygningsdel og de generelle bemærkninger. Nogle gange er forholdet beskrevet et andet sted end der, hvor du ville lede.
- Fik skaden den rigtige karakter? Rapporten bruger en skala fra ingen bemærkninger til alvorlige skader, og forklaringen står i selve rapporten. Spørg dig selv: Passer karakteren til det, din håndværker eller byggesagkyndige har fundet? Hvis rapporten angiver en mindre skade, men din rådgiver finder omfattende råd, kan det være, at skaden er undervurderet. Det kan have betydning for, hvem der skal betale.
- Var området undersøgt? Rapporten angiver også, hvad den sagkyndige ikke har kunnet undersøge, og hvorfor, for eksempel fordi noget var utilgængeligt eller dækket af møbler. Læs forbeholdene nøje. Sker skaden i et område, som rapporten markerer som ikke undersøgt, kan det stille sig anderledes end ved en skade, der burde være opdaget.
Se også på det, rapporten ikke siger
Sammenlign tilstandsrapporten med salgsopstillingen og de oplysninger, sælger gav. Står der i annoncen, at badeværelset er “nyrenoveret”, men tilstandsrapporten og din byggesagkyndige viser, at det er udført dårligt eller uden de nødvendige tilladelser? Fortalte sælger, at der aldrig har været fugt, men du finder tegn på gamle fugtskader, der er malet over? Sådanne forskelle er netop dem, du skal samle til brug i en senere sag.
Tjek også, hvilke bemærkninger der er knyttet til skaden i rapporten, og om der er anbefalinger til videre undersøgelse. Hvis den sagkyndige skrev, at forholdet burde undersøges nærmere, og det ikke skete, kan det have betydning for, om du kan kræve dækning for det senere.
Hvad ejerskifteforsikringen gør ved billedet
Ejerskifteforsikringen er en forsikring, der dækker visse skjulte skader på boligen. Den kan afvise en skade, fordi den var nævnt i tilstandsrapporten, fordi den ikke er skjult, eller fordi den ikke falder ind under vilkårene. En afvisning betyder ikke automatisk, at du ikke har et krav. Du kan få afvisningen vurderet, og du kan klage til Ankenævnet for Forsikring. Hvis forsikringen afviser, kan kravet også nogle gange rettes mod sælger, og her er det afgørende at kende forskellen på de to spor.
Reklamation og forældelse: hvorfor du skal handle hurtigt
Når du har fundet en fejl, løber der et ur. Du skal ikke bare have ret, du skal også sige det til tiden. Reglerne om reklamation og forældelse er forskellige, men de har samme pointe: Jo hurtigere du reagerer, jo bedre står du.
Reklamation: sig det til sælger i rette tid
Reklamation betyder, at du giver sælger og, hvor relevant, forsikringsselskabet besked om, at du mener, der er en fejl, og at du agter at gøre krav gældende. Som hovedregel skal det ske inden rimelig tid efter, at du har opdaget fejlen eller burde have opdaget den. Loven angiver ikke altid en bestemt dato, og hvad der er rimelig tid, afhænger af sagen. Derfor er det farligt at vente og se tiden an. Hvis du venter for længe, kan retten til at gøre kravet gældende falde bort, selv om fejlen er reel.
En god reklamation er:
- skriftlig, så du kan bevise, hvornår den blev sendt,
- konkret, så den beskriver fejlen, hvor den sidder, og hvornår du opdagede den,
- tydelig om, at du gør mangler gældende, og at du forbeholder dig alle rettigheder, herunder retten til at præcisere kravet, når undersøgelserne er færdige.
Du behøver ikke have alle svar for at reklamere. Du kan reklamere ud fra det, du ved, og uddybe senere. Men en uforsigtig formulering kan også skade dig, for eksempel hvis du tilkendegiver, at du accepterer en bestemt løsning, eller hvis du erkender noget om, hvornår du opdagede fejlen. Det er en af grundene til, at mange vælger at få en advokat til at gennemgå henvendelsen, før den sendes.
Forældelse: der er også en yderste grænse
Forældelse handler om, hvor længe et krav overhovedet kan gøres gældende. Forældelsesfrister afhænger af, hvilket krav der er tale om, og hvem det rettes mod, og de kan afbrydes eller forlænges i visse tilfælde. Der er desuden en yderste tidsgrænse, som gælder uanset hvornår du opdagede fejlen. Ejerskifteforsikringen har sin egen dækningsperiode, som står i policen. Jeg angiver ikke konkrete frister her, for de skal altid tjekkes i den konkrete sag, og for de gældende regler henviser jeg til lovteksten og til rådgivning.
Den praktiske pointe er enkel: Du må ikke regne med, at du har “god tid”. Når du har opdaget en mulig skade, bør du anmelde den og reklamere i tæt sammenhæng. Rådgiver du dig først, får du også klarhed over, hvilke frister der gælder netop for dig.
Syn og skøn: en uvildig vurdering
Hvis parterne er uenige om, om der er en fejl, hvad der har forårsaget den, og hvad den koster at udbedre, kan der blive tale om syn og skøn. Her udpeger retten en uvildig sagkyndig, som undersøger forholdet og afgiver en erklæring. Det kan være en dyr og tidskrævende proces, og den kan i nogle tilfælde afbryde forældelsen. Det er en beslutning, som bør tages sammen med en rådgiver, og som kræver, at fejlen ikke er blevet udbedret, før den sagkyndige har været der.
Hvornår kan sælgers ansvar komme på tale?
Mange tror, at sælger automatisk hæfter for alt, hvad der viser sig efter overtagelsen. Det er ikke tilfældet. Når huseftersynsordningen er fulgt, er sælgers ansvar som udgangspunkt begrænset. Til gengæld findes der nogle situationer, hvor sælger stadig kan blive stillet til ansvar. De mest almindelige er disse.
Forkerte oplysninger
Sælger skal give rigtige oplysninger om boligen. Hvis sælger i salgsmaterialet, i en ejerskifteerklæring eller direkte over for dig har oplyst noget forkert, og du har lagt vægt på oplysningen, kan det give dig et krav. Eksempler kan være oplysninger om, at badeværelset er udført af autoriserede fagfolk, at der aldrig har været fugt i kælderen, at et tilbygget rum er godkendt, eller at arealet er et bestemt antal kvadratmeter. Det er her, det samlede salgsmateriale og dine egne noter fra fremvisningen bliver vigtige.
Svig og fortielse
Svig eller fortielse handler om, at sælger kendte til en væsentlig fejl og enten holdt den skjult eller undlod at fortælle om den, selv om han burde have gjort det. Det kan være en kendt fugtskade, der er malet over eller skjult bag nye paneler, eller en ulovlig installation, som sælger vidste, ikke var i orden. Det er typisk svært at bevise, hvad sælger vidste. Derfor skal du samle spor: tidligere skader, reparationer, håndværkerfakturaer, naboers udsagn, billeder i gamle annoncer og forskelle mellem sælgers udsagn og virkeligheden. Svig er alvorligt, og påstanden bør kun fremsættes, når der er grundlag for den.
Garanti
Sælger kan have givet en udtrykkelig garanti, for eksempel i købsaftalen, om at et tag er tæt, eller at en bestemt installation er i orden. En garanti kan gælde, selv om forholdet er nævnt andre steder, og den kan danne grundlag for erstatning. Læs købsaftalen igennem for sætninger, der lyder som løfter, og gem formuleringerne.
Hvem skal kravet rettes mod?
Det er ikke altid sælger, der er den rigtige modpart. Afhængigt af sagen kan kravet høre hjemme et af flere steder:
- Ejerskifteforsikringen, hvis skaden er omfattet af policen.
- Husforsikringen, hvis der er tale om en pludselig skade, der er dækket af den.
- Sælger, hvis der er forkerte oplysninger, svig eller garanti.
- Den bygningssagkyndige, hvis tilstandsrapporten er mangelfuld eller fejlagtig.
Der kan også være flere samtidig. Netop derfor er det en fordel at få sagen vurderet samlet i stedet for at forfølge ét spor ad gangen og derved komme for sent med de andre.
Hvornår giver det mening at hente en advokat?
Du behøver ikke en advokat til alle skader. Er skaden lille, klart dækket af forsikringen, og har forsikringsselskabet allerede godkendt den, kan du ofte klare det selv. Det giver derimod mening at hente juridisk hjælp, når:
- forsikringsselskabet har afvist skaden eller kun dækker en del af den,
- skaden er stor, og udbedringen kan løbe op i et betydeligt beløb,
- du mener, at sælger har givet forkerte oplysninger, fortiet noget eller givet en garanti,
- tilstandsrapporten ser mangelfuld ud, eller karakteren virker for lav,
- du er i tvivl om frister, om du allerede har reklameret rigtigt, eller om kravet skal rettes mod forsikring, sælger eller rådgiver,
- sælger har afvist din henvendelse, eller sagen kan ende med syn og skøn eller retssag.
Advokaten kan gennemgå tilstandsrapporten, policen og salgsmaterialet, vurdere, om sagen har substans, og udarbejde et begrundet krav til den rigtige modpart. Hos Faurholt Møller i Aarhus er den indledende vurdering gratis og uforpligtende, og du får svar på, om sagen er værd at gå videre med, og hvad næste skridt er. Det kan også være værd at tjekke, om din egen retshjælpsforsikring dækker en del af omkostningerne. Det afhænger af dine policevilkår, så læs dem eller spørg dit forsikringsselskab.
Du kan også finde generel forbrugerinformation hos Forbrugerrådet Tænk og information om klagemuligheder hos Ankenævnet for Forsikring. Oplysninger fra myndigheder og organisationer erstatter dog ikke rådgivning om din konkrete sag.
Din handlingsplan: det skal på plads, før du kontakter sælger
Her er rækkefølgen, du kan følge, fra du opdager mistanken til du retter henvendelse til sælger:
- Stop og begræns. Rør ikke ved skaden, medmindre den udvikler sig akut. Begræns i så fald skaden, og dokumentér, hvad du gør.
- Dokumentér. Tag billeder og film, og skriv en tidslinje ned samme dag.
- Anmeld skaden. Giv skriftlig besked til ejerskifteforsikringen og/eller husforsikringen, og gem svarene.
- Få en fagperson på sagen. Hent en håndværker eller byggesagkyndig, som kan beskrive fejlen, årsagen, alderen og udbedringsomkostningerne i en skriftlig udtalelse.
- Saml materialet. Salgsopstilling, tilstandsrapport, købsaftale, policer, korrespondance og egne billeder fra fremvisning.
- Gennemgå tilstandsrapporten. Var skaden beskrevet? Fik den den rigtige karakter? Var området undersøgt?
- Tjek sælgers oplysninger. Er der forkerte oplysninger, tegn på fortielse eller en garanti, der kan bruges?
- Reklamér skriftligt og hurtigt. Vær konkret, forbehold dig dine rettigheder, og undgå at erkende eller love noget, du ikke har overvejet.
- Få en juridisk vurdering. Gør det helst før du sender kravet til sælger, og især hvis forsikringen har sagt nej, eller skaden er stor.
- Vent med udbedringen. Først når skaden er dokumenteret og de relevante parter har haft mulighed for at se den, bør du udbedre den, medmindre der er akut fare for yderligere skade.
Hvis du kun har tid til én ting i dag, så tag billeder, skriv ned, hvornår du opdagede skaden, og send en skriftlig anmeldelse til forsikringen. Det sikrer dig de bedste muligheder, mens du finder ud af resten.
Ofte stillede spørgsmål
Hvad gør jeg, hvis jeg finder skjulte fejl efter boligkøb?
Stop op, og rør ikke ved skaden, medmindre den udvikler sig akut. Tag billeder, skriv en tidslinje, anmeld skaden til ejerskifteforsikring eller husforsikring, og få en håndværker eller byggesagkyndig til at vurdere fejlen. Reklamér derefter skriftligt og hurtigt over for de relevante parter.
Må jeg udbedre skaden, før jeg kontakter sælger?
Som hovedregel bør du vente, til skaden er dokumenteret og undersøgt, og forsikringsselskabet har haft mulighed for at vurdere den. Udbedrer du for tidligt, kan beviset forsvinde, og du kan risikere at miste dækning. Hvis der er akut risiko for yderligere skade, skal du begrænse den og dokumentere, hvad du gør.
Hvor hurtigt skal jeg reklamere?
Du skal reklamere inden rimelig tid efter, at du har opdaget fejlen, eller burde have opdaget den. Hvad der er rimelig tid, afhænger af sagen, så vent ikke. Der gælder også forældelsesregler, som varierer efter kravet. Få dem vurderet i din konkrete sag.
Hæfter sælger for alle skjulte fejl?
Nej. Når huseftersynsordningen er fulgt, er sælgers ansvar som udgangspunkt begrænset. Sælger kan dog stadig komme i ansvar ved forkerte oplysninger, svig eller fortielse og garanti. Om det er tilfældet i din sag, afhænger af tilstandsrapporten, salgsmaterialet og hvad sælger vidste.
Hvad hvis ejerskifteforsikringen har afvist min skade?
En afvisning betyder ikke nødvendigvis, at du ikke har et krav. Få afvisningen og policen gennemgået, og overvej en klage til Ankenævnet for Forsikring. Samtidig kan et krav mod sælger eller den bygningssagkyndige være en mulighed, afhængigt af hvad skaden skyldes.